Mercado de imóveis de luxo em São Paulo: Quem ganhou, Quem perdeu e o Que esperar

Imóveis de luxo em São Paulo valorizaram, em média, 21,7% ao ano entre 2023 e 2026 nos bairros mais nobres da capital, segundo relatório da MBRAS divulgado em julho de 2026. No mesmo período, a média das residências paulistanas avançou cerca de 2% ao ano — dez vezes menos.
Mas esse número esconde uma divisão que poucos compradores e proprietários enxergaram: o mercado de luxo paulistano se partiu em dois.
Neste artigo, você vai entender quem ganhou, quem perdeu, por que isso aconteceu e qual é o cenário mais provável para os próximos 12 a 24 meses — com dados do Secovi-SP, do Citi, do BTG Pactual e da Knight Frank.
Análises de mercado como esta, mais os lançamentos de ultraluxo dos Jardins, Itaim Bibi e Vila Nova Conceição, direto no seu WhatsApp antes de chegarem ao Google. Curadoria técnica assinada por especialista CRECI-SP 130.363-F — sem custo, sem spam.
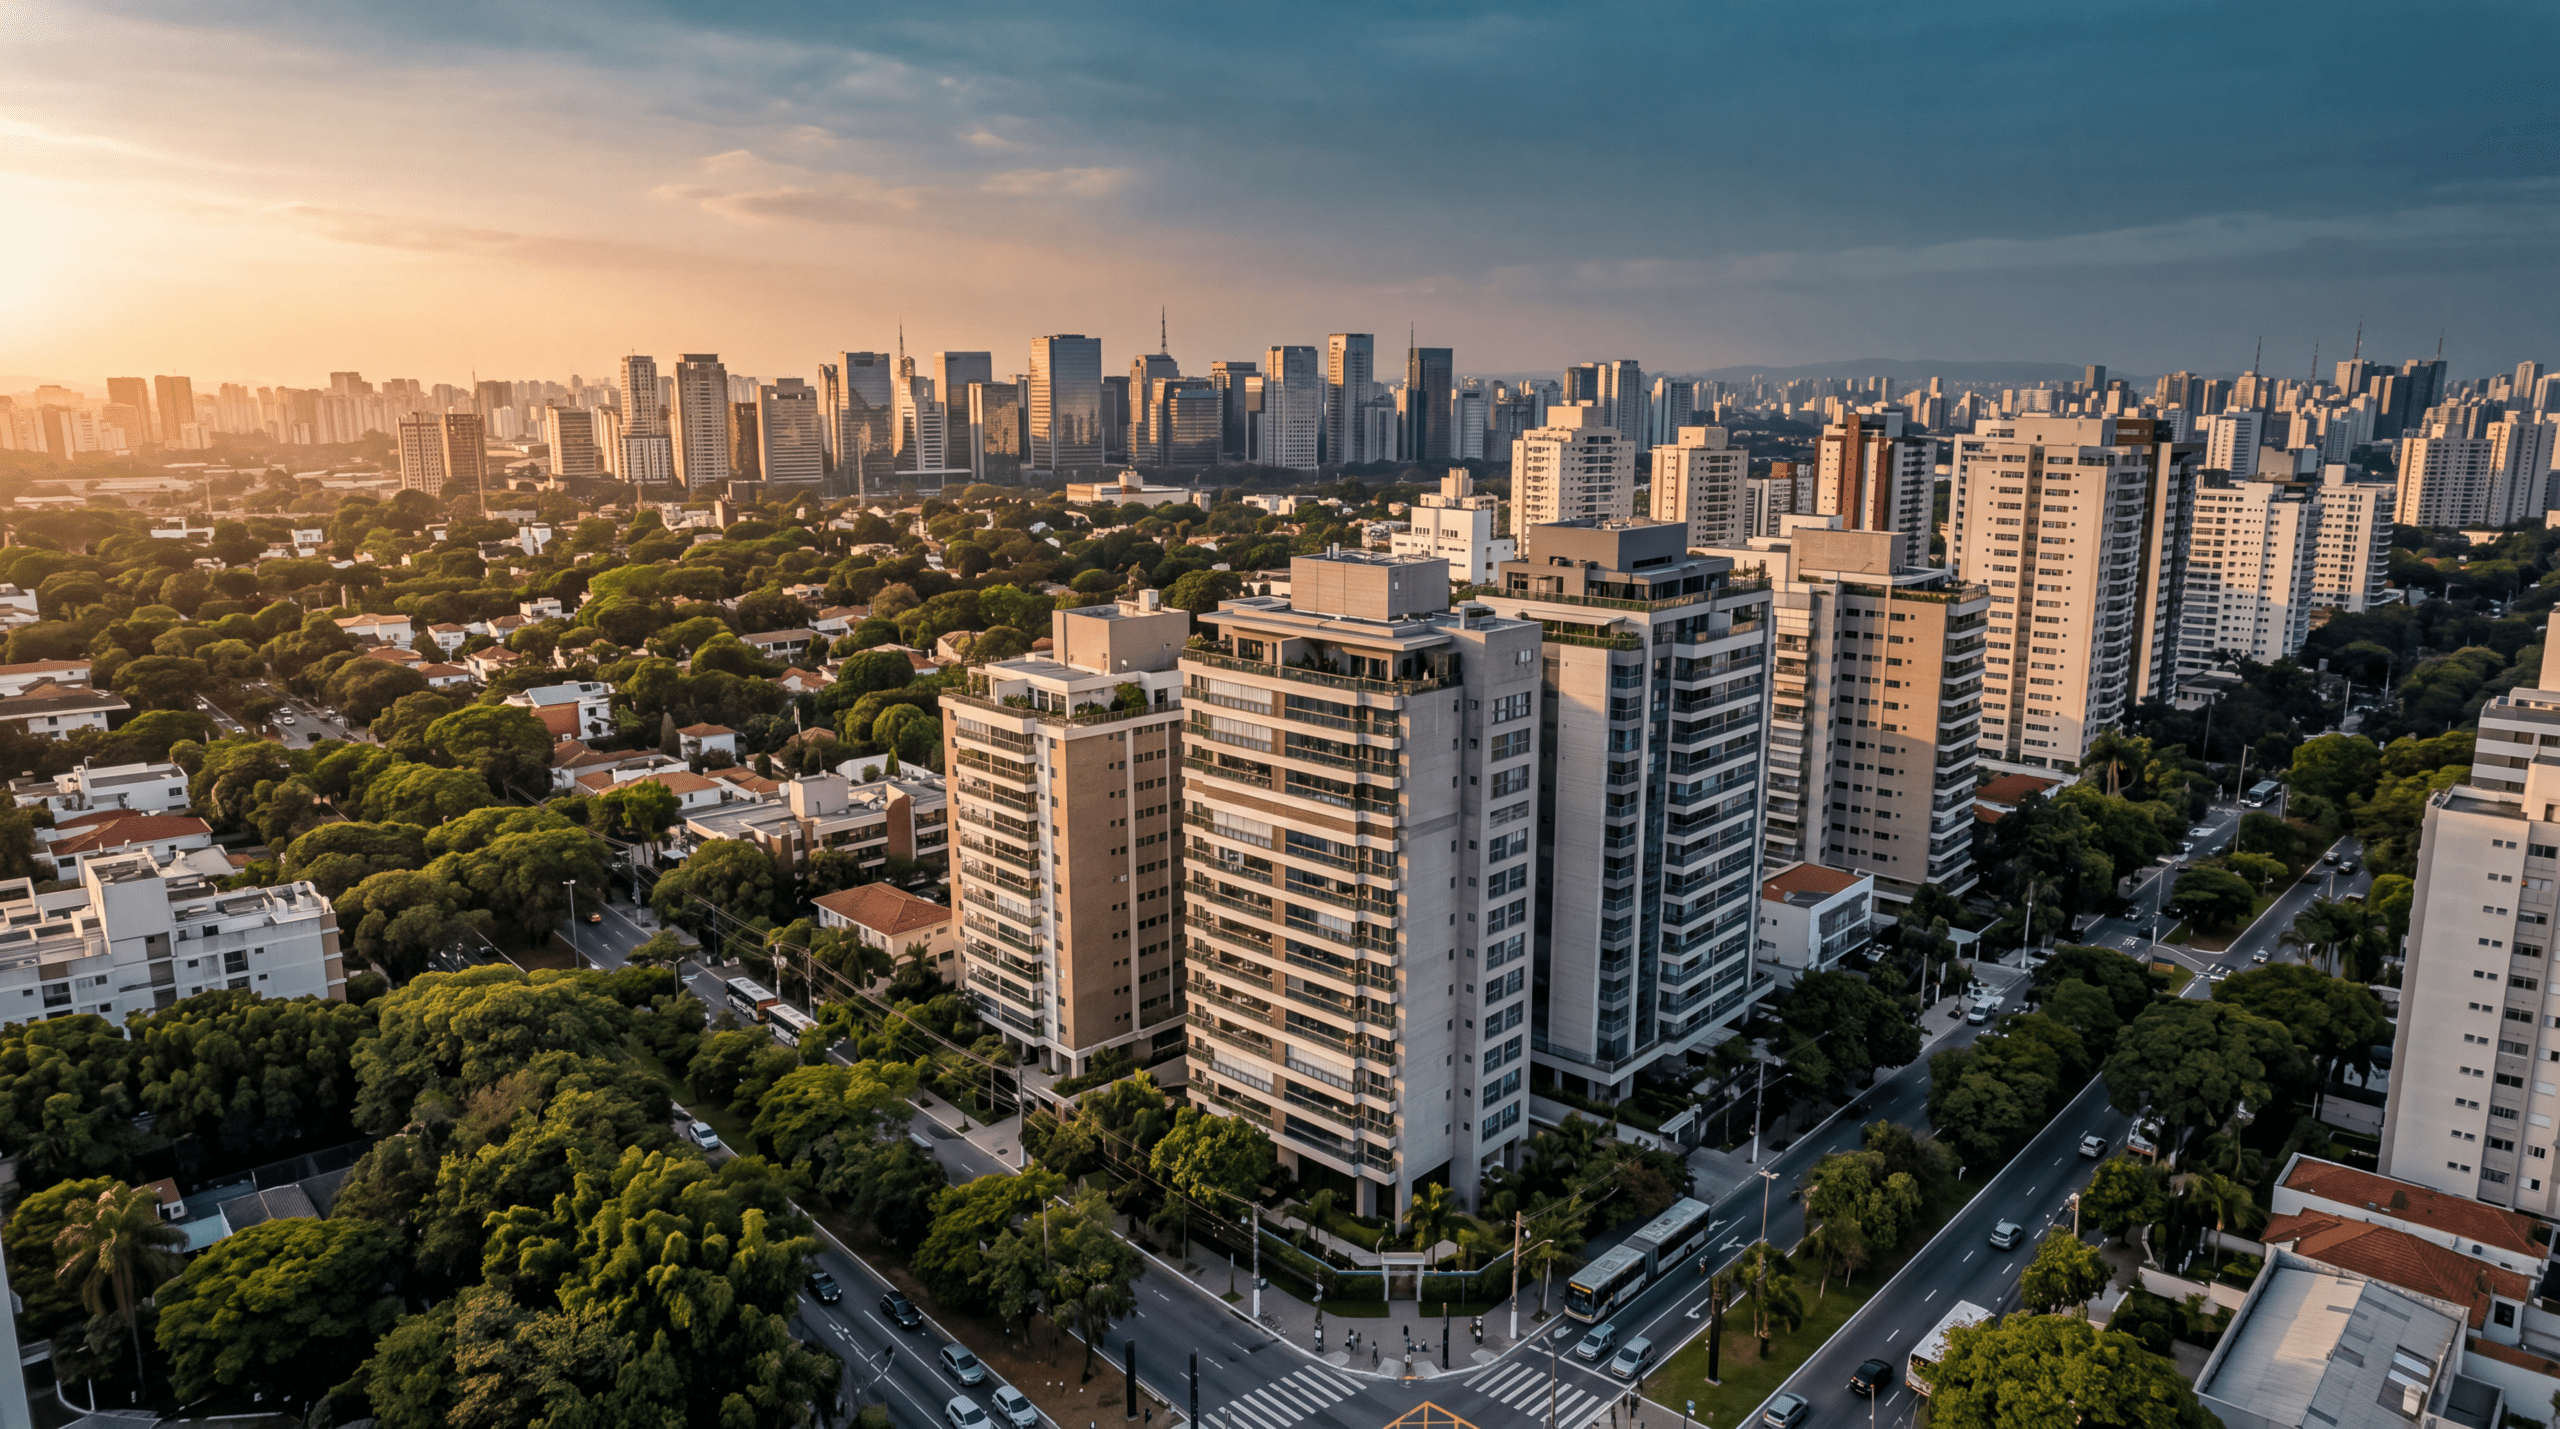
Cenário atual dos imóveis de luxo em São Paulo: os números de 2026
Os imóveis de luxo em São Paulo vivem dois mercados distintos em 2026: o ultraluxo — unidades acima de R$ 10 milhões — valorizou 21,7% ao ano desde 2023 e segue com demanda firme, enquanto o alto padrão convencional acumula 23 meses de estoque, o pior nível desde 2017, segundo o Secovi-SP.
O dado de valorização vem de relatório da MBRAS, consultoria de referência no segmento, e cobre oito bairros: Jardins, Itaim Bibi, Vila Olímpia, Vila Nova Conceição, Moema, Campo Belo, Brooklin e Cidade Jardim. Os números foram detalhados em uma reportagem da Forbes Real Estate sobre o mercado de ultraluxo em São Paulo, publicada em julho de 2026. Para uma introdução ao que caracteriza o segmento — antes de entrar nos números —, veja também o panorama de apartamentos de luxo em São Paulo publicado no blog.
Foi o ritmo médio de valorização dos imóveis premium nos oito bairros mais nobres de São Paulo entre 2023 e 2026, segundo a MBRAS — contra cerca de 2% ao ano da média das residências da capital. Uma diferença de dez vezes.
O preço do metro quadrado conta a mesma história. Antes de 2020, o topo do mercado paulistano girava em torno de R$ 30 mil o m². Hoje, esse teto está entre R$ 60 mil e R$ 80 mil — patamar que algumas coberturas já alcançam, segundo Bruno Cardoso, CEO do Grupo Lux, em entrevista à Forbes.
Só que esse desempenho não se espalhou por todo o segmento. Enquanto o topo dobrou de preço, o alto padrão convencional desacelerou de forma visível — e é essa divisão que define quem ganhou e quem perdeu.
Por que o mercado se bifurcou: alto padrão parado, ultraluxo aquecido
A bifurcação separa o alto padrão convencional — unidades acima de 180 m², tíquete entre R$ 3 e 8 milhões, hoje com 23 meses de estoque segundo o Secovi-SP — do ultraluxo acima de R$ 10 milhões, onde a oferta escassa e compradores que não dependem de financiamento sustentam as vendas mesmo com Selic elevada.
Antes de seguir, vale alinhar conceitos: a diferença entre imóvel de luxo e alto padrão não é apenas de preço, mas de escassez, localização e nível de serviço. Essa distinção, que parecia acadêmica, virou a linha divisória do mercado.
Gustavo Cambauva, analista de real estate do BTG Pactual, avaliou à Forbes que os imóveis acima de R$ 10 milhões estão mais resilientes por uma combinação simples: produção reduzida nesse nicho e um comprador de alto patrimônio que não depende de crédito. Bruno Cardoso, do Grupo Lux, resume o comportamento acima dos R$ 20 milhões dizendo que nessa faixa "a régua muda" — o cliente prioriza diferenciais, não a conta financeira.
William Lucio, head comercial da Lucio Incorporadora, acrescentou à Forbes um ponto contraintuitivo: a Selic alta pode até favorecer esse comprador. Como as parcelas da construtora são corrigidas pelo INCC, o capital que ele mantém rendendo CDI supera a correção do saldo devedor. A decisão é patrimonial, não de crédito.
| Indicador | Alto padrão (R$ 3–8 mi) | Ultraluxo (R$ 10 mi+) |
|---|---|---|
| EstoqueSecovi-SP, 2026 | 23 meses — pior nível desde 2017 | Oferta escassa; produtos exclusivos vendem rápido |
| Preço do m²Topo do mercado | Pressionado pelo excesso de oferta | R$ 60–80 mil (era ~R$ 30 mil antes de 2020) |
| Dependência de crédito | Alta — comprador sente a Selic elevada | Baixa — decisão patrimonial, não financeira |
| Fluxo de pagamentoAté a entrega das chaves | Tabela padrão, forte peso do financiamento | Mais de 50% do preço pago até as chaves |
| Reação à alta de preço | Demanda recua | Demanda cresce — valor simbólico da escassez (Citi) |
↔ Arraste para o lado para ver a tabela completa no celular
André Mazini, head de equity research para a América Latina do Citi, sintetizou o momento à Forbes com a expressão "os extremos estão melhores": de um lado, o econômico com juro subsidiado do Minha Casa Minha Vida; do outro, o altíssimo padrão com cliente resiliente. É o meio — incluindo o alto padrão convencional — que sente o aperto.
Há ainda um efeito silencioso para as incorporadoras: no ultraluxo, a tabela de vendas é mais curta, e o cliente costuma chegar à entrega das chaves com mais da metade do preço quitado. Isso melhora o fluxo de caixa dos projetos e reduz o risco de distrato — mais um motivo para o capital das construtoras migrar para o topo.
Escassez de terrenos e o plano diretor de 2024: o lado da oferta
A oferta de ultraluxo em São Paulo é limitada por dois fatores estruturais: praticamente não há terrenos disponíveis no tripé Jardins–Itaim Bibi–Vila Nova Conceição, e a revisão do plano diretor de 2024 mudou a regra de vagas de garagem, encerrando a vantagem construtiva dos studios e estimulando unidades maiores.
A demanda de topo se concentra em três bairros: Jardins, Itaim Bibi e Vila Nova Conceição. E dentro de cada um, apenas o "miolo" interessa a esse comprador — nos Jardins, por exemplo, o entorno da Rua Estados Unidos. Terreno bom nessas quadras é peça de museu: quando aparece, disputa-se.
Essa escassez empurrou lançamentos de altíssimo padrão para fora do eixo tradicional. A Avenida Rebouças, historicamente um corredor de passagem, passou a receber projetos de grande porte — caso do empreendimento da Cyrela em parceria com a J. Safra Properties, que veremos adiante.
O segundo fator é regulatório. Até 2024, um studio de 25 m² e um apartamento de 200 m² tinham direito à mesma vaga de garagem gratuita (não computável no potencial construtivo) nos Eixos de Estruturação Urbana. Isso tornou o studio o produto mais rentável da cidade: segundo o Secovi-SP, os lançamentos saltaram de 461 unidades em 2016 para 16,2 mil em 2022 — alta de 3.427%.
A revisão do plano diretor mudou a régua: agora, só unidades a partir de 60 m² têm vaga não computável, e apartamentos grandes podem ter mais de uma vaga gratuita (uma a cada 60 m²). Na prática, a nova regra reequilibrou o jogo a favor das unidades amplas — exatamente o produto que o comprador de luxo procura.
Quem é o comprador UHNWI e o que ele exige de um imóvel
UHNWI é a sigla para Ultra-High-Net-Worth Individual: pessoa com patrimônio líquido investível acima de US$ 30 milhões. Segundo o Wealth Report da Knight Frank, são 713 mil pessoas no mundo em 2026 — cerca de 0,0086% da população global, concentrando mais de 10% da riqueza mundial.
A taxonomia vem da indústria financeira. HNWI (High-Net-Worth Individual) designa quem tem mais de US$ 1 milhão em ativos financeiros, excluída a residência principal — padronização consolidada a partir do primeiro World Wealth Report, de Merrill Lynch e Capgemini, em 1996. VHNWI começa em US$ 5 milhões. UHNWI, no topo, a partir de US$ 30 milhões — termo que ganhou tração nos anos 2000 com a expansão do private banking.
E o grupo cresce: eram 551 mil UHNWIs em 2021, são 713 mil em 2026 (alta de cerca de 30% em cinco anos) e a projeção da Knight Frank aponta ~948 mil até 2031. É essa base em expansão que sustenta a demanda pelo topo do mercado paulistano.
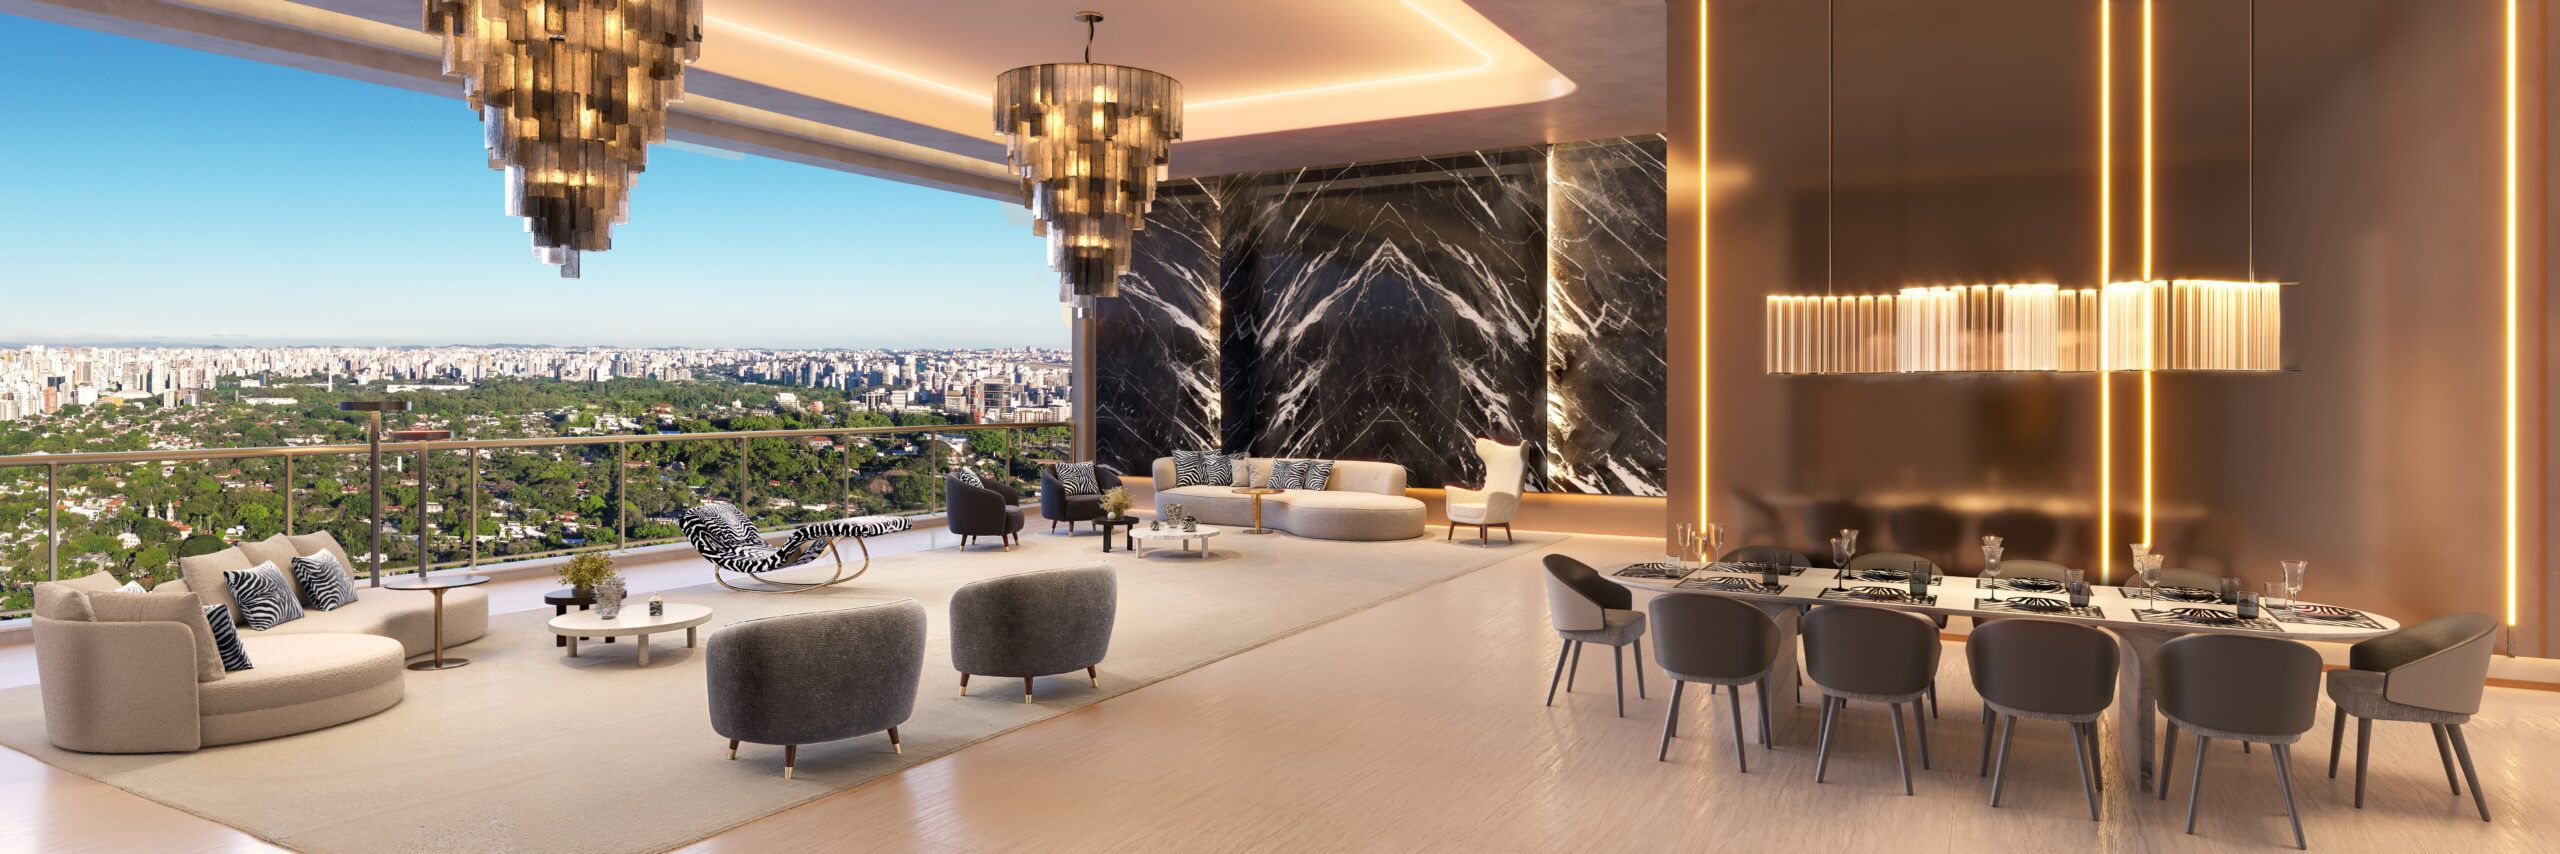
O que esse comprador exige mudou. Prédio novo e entregue decorado — retrofit de edifício antigo perdeu espaço. Wellness virou item obrigatório: academia de nível profissional, sauna, spa e banheira de gelo. Completam a lista concierge, porte-cochère, heliponto, arquitetura e paisagismo assinados, gastronomia no condomínio, quadra de tênis e — raridade numa cidade verticalizada — vista arborizada permanente.
Os gatilhos de compra também são peculiares. O primeiro é o ciclo familiar: com os filhos saindo de casa, o casal busca uma unidade menor, mas com o mesmo nível de infraestrutura — um movimento de redução de metragem sem redução de padrão. O segundo é o divórcio: a Lucio Incorporadora relatou à Forbes que, em um empreendimento com 30 unidades vendidas, 8 foram para pessoas divorciadas. E, segundo Alessandro Bartelle, CEO da proptech Barts&Co, produtos percebidos como exclusivos vendem rápido nesse público.
Há ainda o paradoxo apontado por Mazini, do Citi: no luxo, a demanda tende a aumentar quando o preço sobe. A escassez tem valor simbólico — o imóvel caro sinaliza justamente aquilo que o comprador procura.
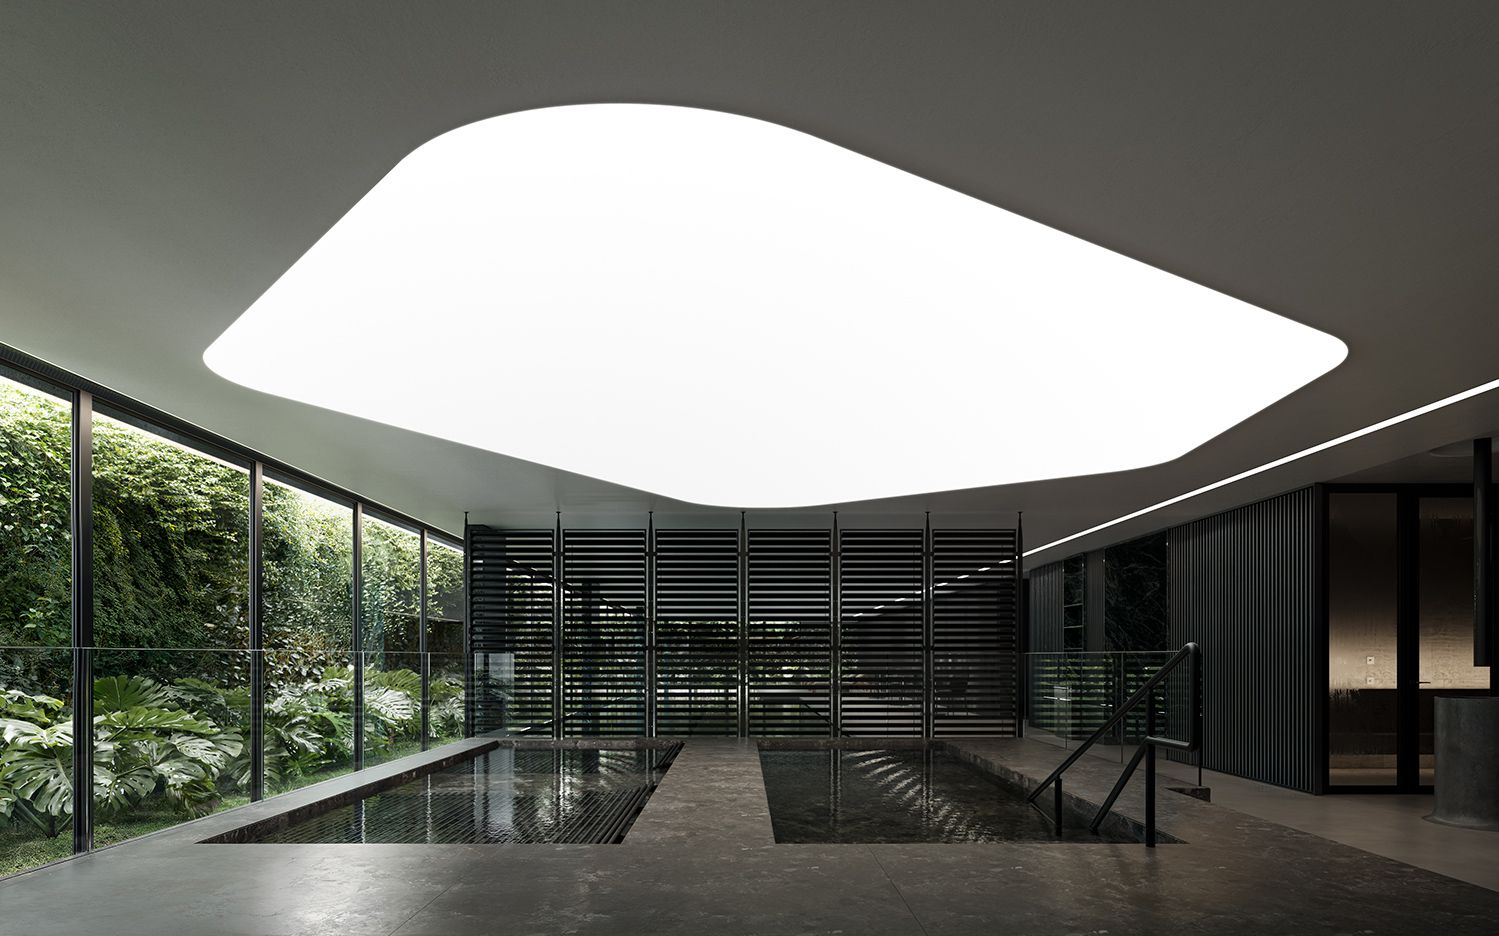
Enora Residence e EPIC Jardim Europa: o que os lançamentos revelam
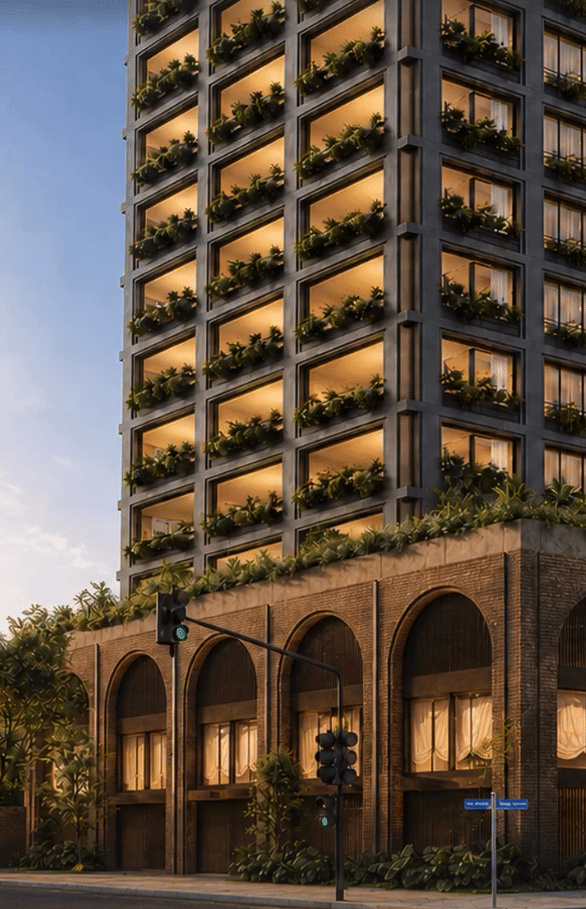
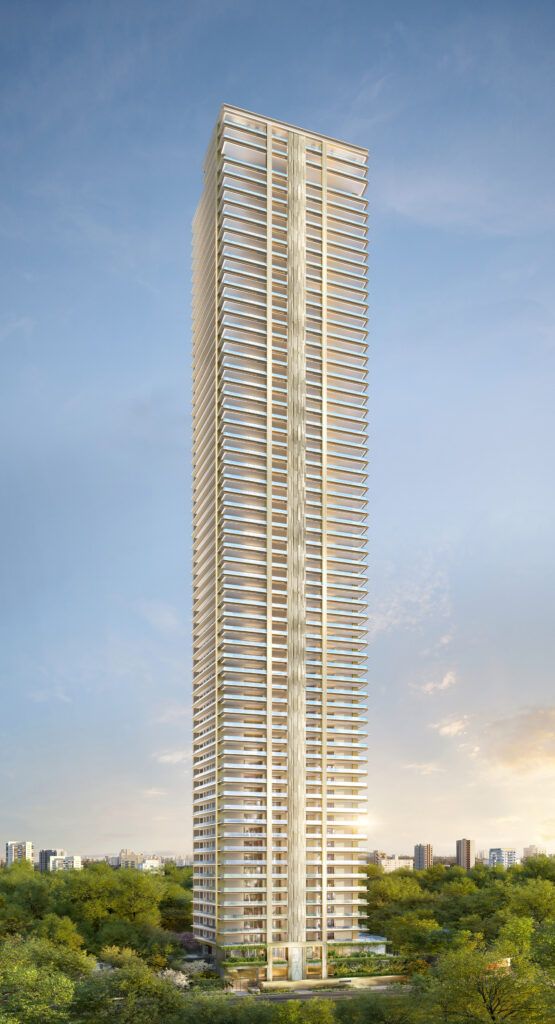
Dois lançamentos resumem o momento do ultraluxo paulistano: o Enora Residence, da Lucio Incorporadora no Jardim Paulista, 70% vendido em menos de um ano com unidades a partir de R$ 10 milhões, e o EPIC Jardim Europa, da Cyrela com a J. Safra Properties, com VGV estimado em R$ 2 bilhões.
O Enora Residence traduz a régua de exigências do UHNWI em produto: suíte termal, vitality pool, sala de pilates e um jardim dedicado a práticas de bem-estar. O m² varia de R$ 50 mil a R$ 70 mil na cobertura — e o ritmo de vendas, 70% em menos de um ano, confirma a leitura de que produto certo no endereço certo não espera comprador. A mesma Lucio Incorporadora assina o Casa Brasileira e o Vizcaya, na mesma faixa de mercado.
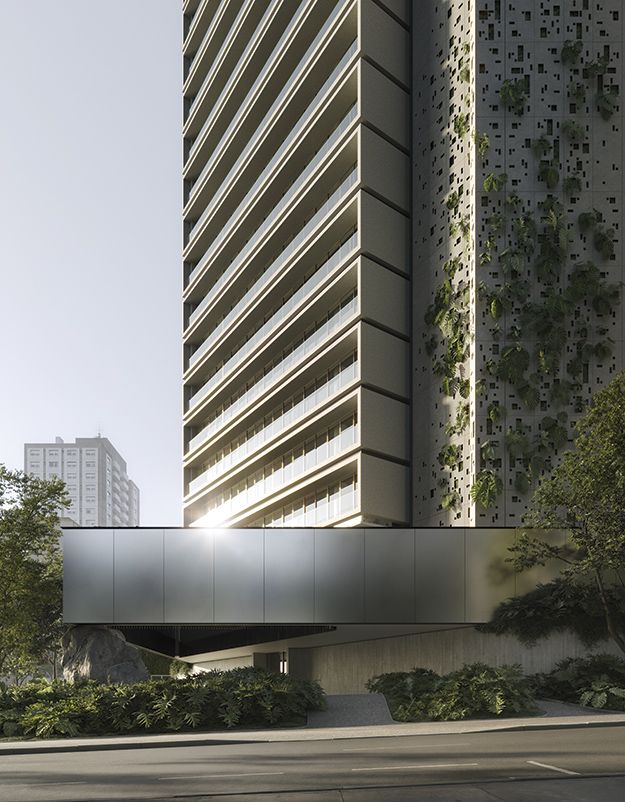
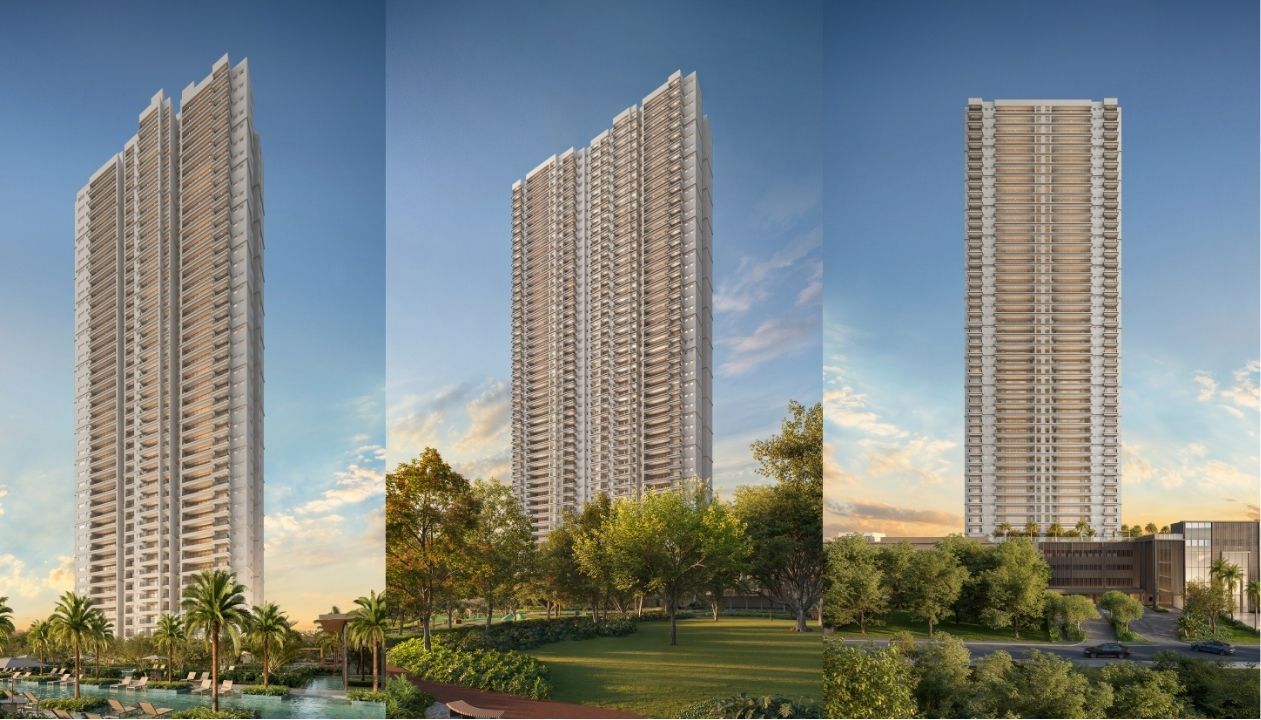
Já o EPIC Jardim Europa ilustra a migração da fronteira do luxo: erguido na Avenida Rebouças, com design da italiana Pininfarina, será o edifício residencial mais alto de São Paulo. As unidades vão de 339 m² a 637 m², com preços entre R$ 12 milhões e mais de R$ 35 milhões. É a prova de que, esgotado o miolo dos Jardins, o mercado cria novos endereços de referência.
Citamos os dois como ilustração da tese — não como oferta. A iApartamentos atua como imobiliária parceira das construtoras de alto padrão em São Paulo, como Cyrela e Lucio Incorporadora, na comercialização de lançamentos, com condições de tabela direto da construtora. Se quiser entender qualquer um desses projetos em profundidade, o caminho é uma conversa consultiva, não um botão de compra.
O que esperar dos próximos 12 a 24 meses no mercado de luxo
O cenário mais provável, segundo André Mazini, do Citi, é de estabilização no ultraluxo: os preços teriam chegado ao teto, e a correção daqui em diante tende a acompanhar a inflação — sem nova escalada, mas também sem queda. Quem espera desconto no topo do mercado aguarda um movimento que os dados atuais não indicam.
Vale registrar que nem todas as fontes olham para o mesmo lado. O próprio Mazini, na bolsa, prefere ações ligadas à baixa renda, como a Cury — o outro extremo saudável do mercado. Mas mesmo essa preferência reconhece a resiliência do topo: a divergência é sobre onde há mais espaço de crescimento, não sobre a solidez do ultraluxo.
Para quem é dono de um imóvel de alto padrão convencional, na faixa de R$ 3 a 8 milhões, o cenário exige realismo: com 23 meses de estoque no segmento, o ciclo de venda tende a ser mais longo e o preço precisa ser calibrado com precisão. Não é um mercado em colapso — é um mercado em digestão de oferta. Já explicamos em outra análise por que isso não é bolha imobiliária: os fundamentos de crédito e renda do ciclo atual são diferentes dos ciclos clássicos de bolha. Para uma visão mais ampla, por bairro e por lançamento, o guia de valorização de imóveis em SP complementa esta análise.
Para o potencial comprador de ultraluxo que hesita, a leitura combinada de Citi, BTG Pactual e incorporadoras aponta na mesma direção: a janela de correção de preços que alguns esperam não encontra respaldo nos dados de demanda, estoque e produção do segmento. O risco maior, nesse recorte, tem sido a escassez do produto certo — não o preço.
Nenhuma projeção é certeza. Mas quando o banco que analisa o setor, o relatório que mede os preços e as incorporadoras que constroem o produto descrevem o mesmo fenômeno por ângulos diferentes, o peso da evidência merece entrar na sua decisão.
Vender, trocar ou comprar neste cenário exige leitura caso a caso — do seu bairro, da sua metragem, do seu momento. Análise consultiva assinada por especialista CRECI-SP 130.363-F — sem custo, sem spam.
Perguntas frequentes sobre imóveis de luxo em São Paulo
No topo do mercado, o m² varia entre R$ 60 mil e R$ 80 mil em 2026, segundo dados do Grupo Lux citados pela Forbes — coberturas alcançam a faixa mais alta. Antes de 2020, esse teto era de cerca de R$ 30 mil. Em lançamentos como o Enora Residence, nos Jardins, o m² fica entre R$ 50 mil e R$ 70 mil na cobertura. O alto padrão convencional opera abaixo dessas faixas.
O cenário mais provável não é de queda. Segundo André Mazini, do Citi, em entrevista à Forbes (julho/2026), o ultraluxo chegou ao teto de preços e a correção daqui em diante tende a acompanhar apenas a inflação — estabilização, não recuo. No alto padrão convencional (R$ 3–8 milhões), o excesso de estoque pressiona negociações, mas os dados não indicam desvalorização generalizada. Projeções são cenários, não certezas.
Alto padrão convencional em São Paulo costuma designar unidades acima de 180 m², com tíquete entre R$ 3 e 8 milhões, produzidas em volume relevante. Ultraluxo começa na faixa de R$ 10 milhões — e acima de R$ 20 milhões os critérios de decisão mudam por completo: o comprador prioriza escassez, localização de miolo de bairro, serviços e assinatura arquitetônica, sem depender de financiamento. Em 2026, os dois segmentos vivem ciclos opostos.
O relatório da MBRAS acompanha oito bairros premium: Jardins, Itaim Bibi, Vila Olímpia, Vila Nova Conceição, Moema, Campo Belo, Brooklin e Cidade Jardim. A demanda de ultraluxo, porém, se concentra no tripé Jardins–Itaim Bibi–Vila Nova Conceição — e, dentro de cada bairro, apenas nas quadras centrais, como o entorno da Rua Estados Unidos nos Jardins. A escassez de terrenos nesse miolo empurra novos projetos para endereços como a Avenida Rebouças.
UHNWI é a sigla em inglês para Ultra-High-Net-Worth Individual — pessoa com patrimônio líquido investível acima de US$ 30 milhões. Fica no topo de uma escala que começa no HNWI (acima de US$ 1 milhão em ativos financeiros, excluída a residência principal) e passa pelo VHNWI (a partir de US$ 5 milhões). Segundo o Wealth Report da Knight Frank, existem 713 mil UHNWIs no mundo em 2026, com projeção de cerca de 948 mil até 2031.
Porque os compradores são diferentes. O alto padrão de R$ 3–8 milhões depende em parte de financiamento, e a Selic elevada encareceu essa conta — resultado: 23 meses de estoque, segundo o Secovi-SP, o pior nível desde 2017. No ultraluxo, a produção é muito menor e o cliente compra com capital próprio, decidindo por critério patrimonial. Pouca oferta somada a demanda resiliente mantém o segmento girando mesmo no ciclo de juros altos.
No ultraluxo, a Selic alta pode até favorecer o comprador. Como explicou William Lucio, da Lucio Incorporadora, à Forbes: as parcelas pagas à construtora são corrigidas pelo INCC, enquanto o capital do cliente segue rendendo CDI — que, com juros altos, costuma superar a correção do saldo. Ou seja, financeiramente pode valer mais a pena parcelar com a incorporadora e manter o dinheiro aplicado. Esse efeito não existe para quem depende de financiamento bancário.
A revisão de 2024 alterou a regra de vagas de garagem nos Eixos de Estruturação Urbana. Antes, qualquer unidade — de um studio de 25 m² a um apartamento de 200 m² — tinha direito à mesma vaga gratuita, não computável no potencial construtivo. Agora, só unidades a partir de 60 m² têm vaga não computável, e apartamentos grandes ganham uma vaga gratuita a cada 60 m². A mudança desestimulou os studios e favoreceu a produção de unidades amplas.
Depende do seu objetivo. Com 23 meses de estoque no segmento, o ciclo de venda tende a ser mais longo e o preço precisa ser calibrado desde o primeiro dia — imóvel anunciado acima do mercado envelhece no anúncio. Se a venda financia uma troca por produto mais escasso (unidade menor com infraestrutura superior, por exemplo), o momento pode fazer sentido. A recomendação técnica é avaliar caso a caso: bairro, metragem, condição do imóvel e destino do capital.
A lista atual, segundo incorporadoras ouvidas pela Forbes: edifício novo e entregue decorado, estrutura completa de wellness (academia profissional, sauna, spa, banheira de gelo), concierge, porte-cochère, heliponto, arquitetura e paisagismo assinados, gastronomia dentro do condomínio e quadra de tênis. O item mais raro e mais valorizado é a vista arborizada permanente — quase impossível de garantir numa cidade verticalizada, e por isso decisiva no preço.